
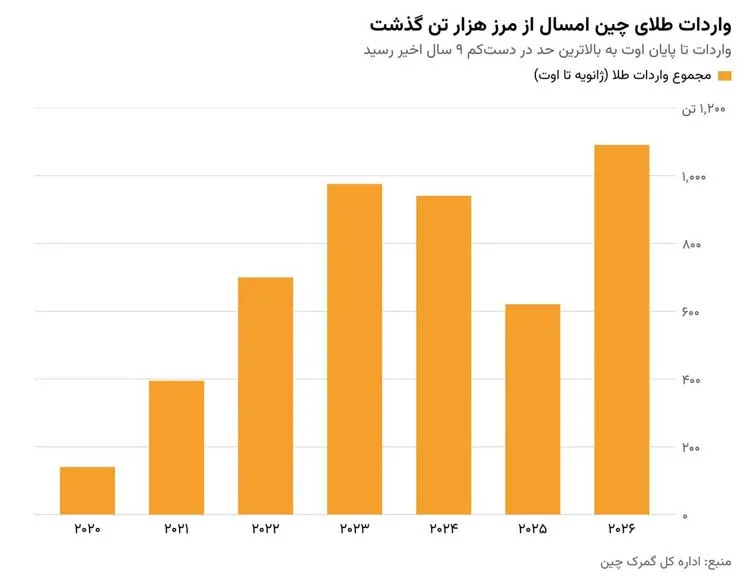
واردات طلای چین در سال جاری میلادی به نقطهای رسیده که هم از نظر حجم و هم از نظر پیام آن برای بازار جهانی طلا قابل توجه است. دادههای گمرکی که دنیای اقتصاد و بلومبرگ به آن اشاره کردهاند نشان میدهد خرید طلای چین تا پایان اوت از ۱۰۰۰ تن عبور کرده و حتی از مجموع واردات کل سال ۲۰۲۵ نیز فراتر رفته است. این جهش در شرایطی رخ داده که افت قیمتهای جهانی، تقویت یوآن و افزایش جذابیت سرمایهگذاری در بازار داخلی چین، همزمان به نفع واردات عمل کردهاند.
فهرست مطالب
چرا واردات طلای چین شتاب گرفت؟
مهمترین محرک این روند، ترکیب افت قیمتهای جهانی طلا با تقویت ارزش یوآن بوده است. دنیای اقتصاد مینویسد واردات طلای چین در چنین فضایی به بالاترین سطح دستکم از سال ۲۰۱۷ رسیده؛ یعنی بازاری که از منظر جریانهای تجاری، مدتها چنین سطحی از تقاضا را تجربه نکرده بود. وقتی قیمتهای جهانی کاهش مییابند اما تقاضای داخلی در سطح بالایی باقی میماند، واردات بهجای اینکه صرفاً یک انتخاب تجاری باشد، به ابزار تامین موجودی و پاسخ به شکاف قیمتی تبدیل میشود.
در اینجا نکته مهم آن است که کارشناسان، تقاضای سرمایهگذاری را عامل اصلی بالاتر معامله شدن طلا در بازارهای داخلی چین نسبت به نرخهای جهانی میدانند. این شکاف، انگیزه واردات را افزایش میدهد؛ زیرا بانکها و واردکنندگان میتوانند شمش را با اتکا به تقاضای داخلی جذب کنند. به بیان دیگر، واردات طلای چین فقط تابع قیمت جهانی نیست، بلکه به شدت تحت تاثیر قیمتگذاری داخلی و رفتار سرمایهگذاران چینی قرار دارد.
تقویت یوآن نیز در این معادله نقش کلیدی دارد. بلومبرگ به نقل از تحلیلگران توضیح میدهد که ثبات و تقویت یوآن از ابتدای سال جاری میلادی، شرایط را برای ورود شمش طلا مساعد کرده و در عمل دست نهادهای نظارتی را برای افزایش سهمیههای وارداتی باز گذاشته است. این یعنی سیاست ارزی و سیاست تجاری در یک جهت حرکت کردهاند؛ ترکیبی که معمولاً سرعت ورود فلزات گرانبها را بالا میبرد.
نقش سیاست، سهمیهها و بانکها در جهش خرید
نکته دیگری که در تحلیل واردات طلای چین اهمیت دارد، نقش مقررات و مجوزهاست. تغییر در مقررات صدور مجوز از ماه ژوئن، بانکها را تشویق کرده تا سهمیههای وارداتی را افزایش دهند. همین تغییر ظاهراً فنی، در عمل بر مکانیزم عرضه و توزیع طلا اثر میگذارد و نشان میدهد که در چین، جریان طلا صرفاً توسط بازار آزاد تعیین نمیشود، بلکه از کانال سهمیهها و مجوزها نیز شکل میگیرد.
این سازوکار برای خواننده بازار طلا اهمیت زیادی دارد، چون واردات طلای چین بهعنوان یکی از بزرگترین مسیرهای ورود طلا به بازار مصرفی و سرمایهای جهان، میتواند بر تعادل عرضه و تقاضای بینالمللی اثر بگذارد. هر زمان که بانکها با سهولت بیشتری شمش وارد کنند، امکان پاسخ به تقاضای داخلی بالا میرود و در نتیجه، بخشی از فشار خرید از بازار آزاد جهانی جذب میشود. در نتیجه، رشد واردات تنها یک عدد تجاری نیست؛ بلکه نشانهای از پویایی بازار داخلی و سازگاری نهادهای مالی با شرایط جدید قیمتگذاری است.
از زاویه دیگر، آنچه از گزارش بلومبرگ برمیآید این است که نهادهای نظارتی در چین، با مشاهده ثبات یوآن و شرایط مناسب بازار، فضای بیشتری برای افزایش سهمیهها در اختیار بانکها گذاشتهاند. چنین سیاستی معمولاً زمانی اجرا میشود که مقامات بخواهند بین کنترلهای ارزی، نیاز بازار داخلی و جلوگیری از اختلال در تامین فلزات تعادل برقرار کنند. بنابراین، رشد واردات طلای چین را باید نتیجه یک همافزایی میان متغیرهای بازار و تصمیمهای نظارتی دانست، نه صرفاً واکنش لحظهای به یک افت قیمت.
صندوقهای طلا و نشانههای تقاضای سرمایهگذاری
دادههای مربوط به صندوقهای قابل معامله طلا در چین، تصویر تقاضا را کاملتر میکند. طبق گزارشها، این صندوقها تا پایان اوت نزدیک به ۴۴ تن طلا به داراییهای خود افزودهاند و رشد ۱۸ درصدی را از ابتدای سال ثبت کردهاند. این رقم در مقایسه با صندوقهای مشابه در سطح جهان معنادارتر میشود؛ چون دارایی آنها در همین بازه تغییر چندانی نداشته است. بنابراین، رشد واردات طلای چین تنها به خرید فیزیکی در سطح عمدهفروشی محدود نیست و در بازارهای مالی نیز بازتاب دارد.
افزایش دارایی صندوقهای طلا معمولاً نشان میدهد که سرمایهگذاران داخلی نسبت به این دارایی اعتماد بیشتری پیدا کردهاند یا آن را در شرایط فعلی، پناهگاهی مناسبتر میدانند. هنگامی که جریان پول به ETFهای طلا تقویت میشود، تقاضا برای شمش و پشتوانه فیزیکی نیز بالا میرود و این امر میتواند واردات را تشدید کند. به همین دلیل، ارقام مربوط به صندوقها و آمار گمرکی را باید در کنار هم خواند؛ یکی تقاضای نهادی و سرمایهای را نشان میدهد، دیگری پاسخ تجاری به آن را.
برتری بازار چین در این بخش، نسبت به روند جهانی نیز قابل توجه است. وقتی دارایی صندوقهای مشابه در جهان تغییر محسوسی ندارد اما در چین رشد ۱۸ درصدی ثبت میشود، این تفاوت میتواند بازتاب ترکیب خاصی از انتظارات تورمی، نگرانیهای ارزی، ترجیحات سرمایهگذاری و فرصتهای آربیتراژی باشد. در چنین شرایطی، واردات طلای چین فقط تابع ظرفیت لجستیکی یا ذخایر نیست، بلکه به نوعی شاخص تمایل بازار داخلی به نگهداری طلا نیز تبدیل میشود.
نکته مهم دیگر این است که این موج صعودی ادامه روندی است که اوایل سال جاری و همزمان با افت قیمتها پس از ثبت اوج تاریخی در ماه ژانویه آغاز شد. این زمانبندی نشان میدهد سرمایهگذاران چینی از افت قیمتها بهعنوان فرصت خرید استفاده کردهاند؛ رفتاری که معمولاً در بازارهای با سواد سرمایهگذاری بالا مشاهده میشود. به بیان ساده، هرچه قیمت جهانی پایینتر آمد، انگیزه خرید داخلی و در نتیجه واردات طلای چین بیشتر شد.
پیام این جهش برای بازار جهانی طلا
برای بازار جهانی طلا، عبور واردات طلای چین از ۱۰۰۰ تن چند پیام همزمان دارد. نخست اینکه چین همچنان یکی از موتورهای اصلی تقاضای فیزیکی است و تغییر در رفتار خرید آن میتواند بر جریان جهانی شمش اثر بگذارد. دوم اینکه ترکیب افت جهانی قیمتها با رشد تقاضای داخلی، نشان میدهد بازار طلا صرفاً با منطق قیمت بینالمللی حرکت نمیکند؛ بلکه هر منطقه میتواند با توجه به نرخ ارز، شرایط مقرراتی و ترجیحات سرمایهگذاری، مسیر متفاوتی داشته باشد.
از این منظر، واردات طلای چین را باید یکی از مهمترین دادههای رفتاری بازار دانست، نه صرفاً یک آمار گمرکی. اگر داخلی بودن قیمت طلا در چین بالاتر از نرخ جهانی باقی بماند، انگیزه واردات همچنان پابرجا خواهد بود. اگر یوآن همچنان باثبات یا قوی بماند، فشار مضاعفی برای ورود شمش ایجاد میشود. و اگر مقررات صدور مجوز در همین مسیر تسهیلگر باقی بماند، بانکها احتمالاً همچنان نقش پررنگی در تامین نیاز بازار خواهند داشت.
در عین حال، این دادهها به سرمایهگذاران جهانی هشدار میدهد که تقاضای چین میتواند حتی در دورههایی که قیمتها از اوج تاریخی فاصله میگیرند، نهتنها فروکش نکند بلکه افزایش یابد. چنین رفتاری معمولاً برای بازار طلا نشانهای از وجود کفهای تقاضا در سطوح پایینتر قیمت است و میتواند در تحلیل دامنه نوسان آینده اهمیت داشته باشد.

